2026年10月5日
【業種別】広告費の売上比率の目安とは?粗利から出す上限の計算式と考え方を解説!
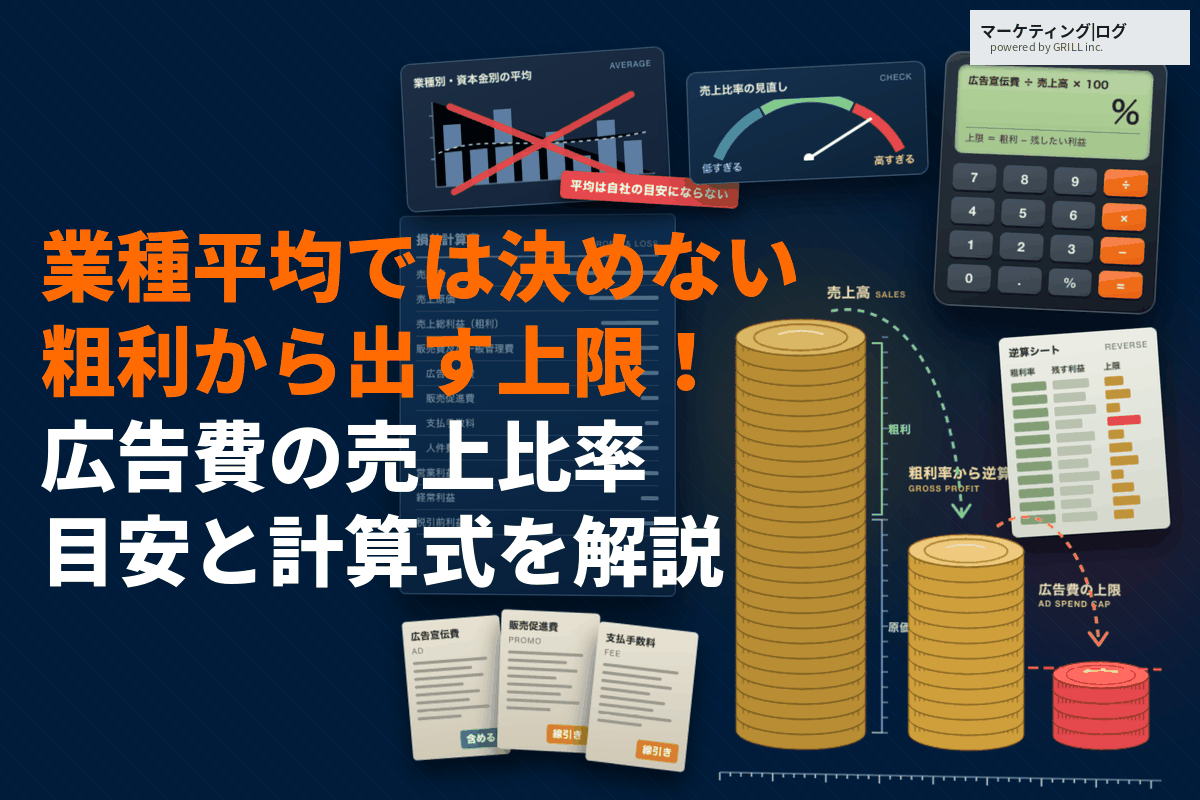
粗利率30%の会社が売上の5%を広告に使うと、粗利の6分の1が広告費に消えます。粗利率70%の会社なら、同じ5%でも粗利の1割に届きません。広告費の売上比率が同じでも、利益への重さは違います。
東京商工リサーチの調査では、2023年度に宣伝費を計上した企業の売上宣伝費比率は平均1.3%でした。この平均を物差しにすると、業種や粗利構造の違いが見えないまま判断を誤ります。
電通「2025年 日本の広告費」(2026年3月発表)ではインターネット広告費が総広告費の50.2%を占め、広告費を月単位で動かしやすくなりました。
定義の線引き、公的調査の読み方、粗利から上限を出す式、比率を動かすレバーを押さえれば、自社の数字だけで比率の良し悪しを判断できるはずです。
GRILLは支援実績500社以上のマーケティング会社です。広告運用の専門家が御社の課題に合わせた具体的な施策をご提案します。
GRILLの強み
- 媒体選定・ターゲット・予算設計までその場で提案
- 御社専用の改善案を60分の無料相談で即フィードバック
- 相談無料・費用の縛りなし
初回相談は完全無料!まずはお気軽にご相談ください。
目次
- 第1章 広告費の売上比率とは?計算式と分子・分母に入れる範囲|会計上の線引き
- 第2章 業種別・企業規模別に見る広告宣伝費の売上比率|公的調査の平均水準
- 第3章 平均値を自社の広告費比率の目安にできない3つの理由|統計の読み方と落とし穴
- 第4章 粗利率から逆算する広告費の売上比率の上限|利益が残るラインの計算式
- 第5章 自社の広告費比率を診断する3つの比較軸|時系列・競合の開示情報・商品別
- 第6章 比率が高すぎる・低すぎるときの見直し方|広告費の売上比率を動かす3つのレバー
- 第7章 広告費の売上比率をめぐる3つの疑問|ROASとの関係・費目の付け替え・予算
- 第8章 売上比率を「上限」ではなく利益の設計図として使う|広告費の見直しは粗利から始める
第1章 広告費の売上比率とは?計算式と分子・分母に入れる範囲|会計上の線引き
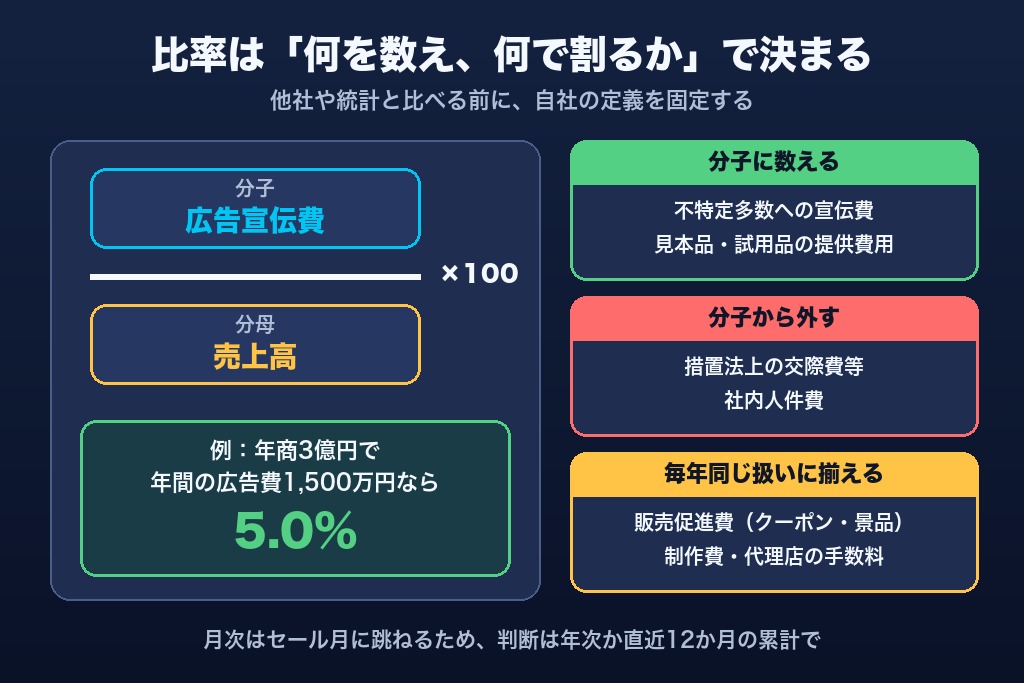
同じ会社でも、何を広告費に数え、どの売上で割るかで比率は変わります。他社や統計と比べる前に、まず自社の定義を固定しておきましょう。
1-1. 売上高広告宣伝費比率の計算式|広告宣伝費÷売上高×100と月次・年次の使い分け
広告費の売上比率は、売上に占める広告費の割合を示す指標で、「売上高広告宣伝費比率」とも呼ばれます。
売上高広告宣伝費比率(%)=広告宣伝費÷売上高×100
年商3億円の会社が年間1,500万円の広告宣伝費を使っていれば5.0%です。月次はセール月に跳ねやすいため、経営判断には年次か直近12か月の累計を使います。
1-2. 広告宣伝費・販売促進費・交際費の線引き|比率の分子に入れる費用
国税庁のタックスアンサー(No.5260、令和7年4月1日現在法令等)は、「不特定多数の者に対する宣伝的効果を意図した費用は、交際費等には含まれないものとされ、広告宣伝費となります。」と示しています。同ページは見本品・試用品の提供費用なども例に挙げています。
一方、措置法上の交際費等に該当する支出は分子から外します。迷いやすいのは販売促進費で、クーポンや景品を含めるかどうかで売上に占める割合は大きく変わります。扱いは毎年揃えます。
1-3. リベート・クーポンは売上の減額になる場合がある|収益認識基準で分母と分子が同時に動く理由
企業会計基準第29号の第63項は、クーポンなど顧客に支払われる対価をこう定めています。
「顧客に支払われる対価は、顧客から受領する別個の財又はサービスと交換に支払われるものである場合を除き、取引価格から減額する。」
収益認識基準を適用する企業では、値引きや協賛金の一部が販促費から売上控除に振り替わる場合があります。分子と分母の売上高が同時に減るため、比較時は振り替えの有無を確認してください。
1-4. 代理店手数料・制作費・社内人件費を含めるか|比率の定義を社内で固定する3ルール
代理店手数料や制作費の扱いも決めておきます。手数料の水準は「リスティング広告代理店の手数料相場」で整理しています。
比率の定義を固定する3ルール
①狭義と広義を併記する:媒体費だけの「狭義」と手数料・制作費込みの「広義」を並べます。
②社内人件費は含めない:人件費は別の指標で管理します。
③定義を変えたら過去分も遡って再計算する:定義の変化を比率の変化と取り違えないためです。
\ ROASを最適化する広告運用に強い /
【無料】広告の運用方針を無料相談>第2章 業種別・企業規模別に見る広告宣伝費の売上比率|公的調査の平均水準
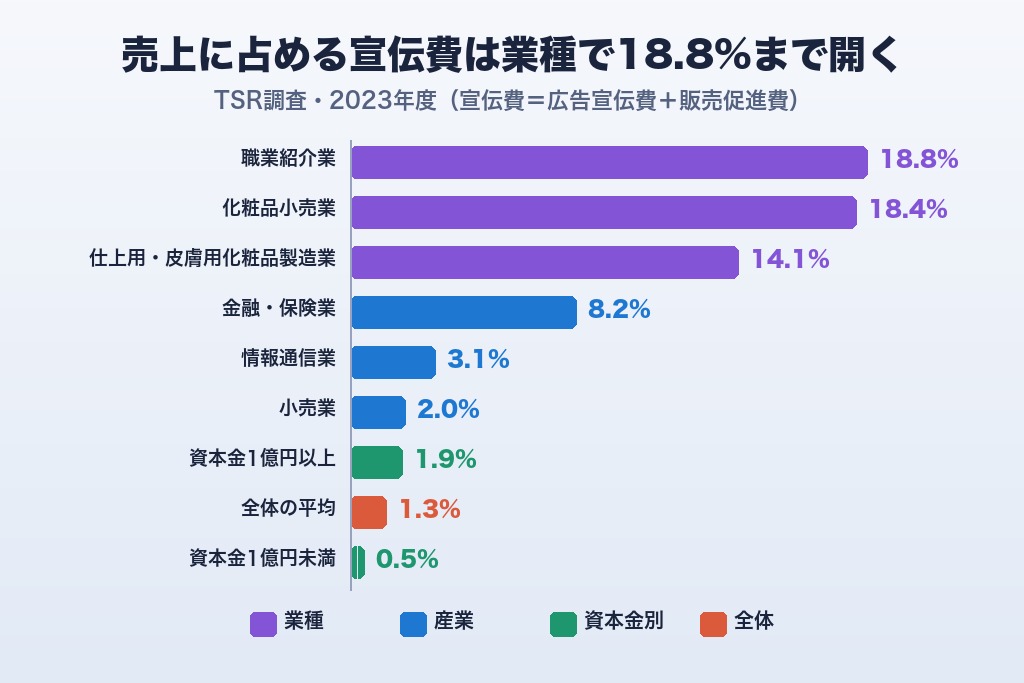
東京商工リサーチ(TSR)の調査を物差しに、自社の位置を確かめます。TSRの「宣伝費」は広告宣伝費と販売促進費の合算です。
2-1. 全体の平均は1.3%|宣伝費を計上する8万7,490社の売上宣伝費比率
TSRが2025年1月に公表した調査では、2023年度に宣伝費を計上した8万7,490社の売上宣伝費比率(売上に対する宣伝費の割合)は平均1.3%でした。2022年度(1.2%)より上がったものの、コロナ禍前の2019年度(1.6%)を下回ります。
2-2. 産業別の比率|金融・保険業8.2%、情報通信業3.1%、小売業2.0%
産業別では、売上に占める宣伝費の割合が最も高いのが金融・保険業の8.2%で、TSRはクレジットカード業の多額の宣伝費を理由に挙げています。次いで情報通信業が3.1%、小売業が2.0%です。
上位の業界には、顧客の獲得競争が激しく商品の差が見えにくいという傾向が見て取れます。
2-3. 職業紹介業18.8%・化粧品小売業18.4%|売上比率が突出する業種の共通点
業種単位では職業紹介業の18.8%が最も高く、化粧品関連が続きます。比率と「5%以上の企業の割合」は意味が違うため、表で分けて示します。
TSR調査にみる業種別の数値(2023年度)
| 業種 | 売上宣伝費比率 | 比率5%以上の企業の割合 |
|---|---|---|
| 職業紹介業 | 18.8% | — |
| 化粧品小売業 | 18.4% | — |
| 仕上用・皮膚用化粧品製造業 | 14.1% | — |
| 結婚式場業 | — | 66.6% |
| エステティック業 | — | 47.6% |
| クレジットカード業 | — | 41.6% |
| ポータルサイト・サーバ運営業 | — | 40.9% |
※出典:東京商工リサーチ「化粧品小売、職業紹介は売上高の約2割が宣伝費 「宣伝費」は回復基調へ」(2025年1月23日公表)。「—」は同調査の本文に数値の記載がない項目です。
2-4. 資本金1億円以上は1.9%、未満は0.5%|資本金の規模で平均が開く理由
資本金別では1億円以上が1.9%、1億円未満が0.5%です。TSRは、1億円以上の企業には利益率が高い企業が多く、資金的な余裕から宣伝費を多く使えることが要因とみています。
資本金1億円未満(中小企業の多く)の母集団には、紹介や固定客で売上が立ち、広告をほぼ使わない業種の会社も含まれます。広告で新規顧客を取りにいく中小企業なら、0.5%を上回る割合でも不自然ではありません。
第3章 平均値を自社の広告費比率の目安にできない3つの理由|統計の読み方と落とし穴
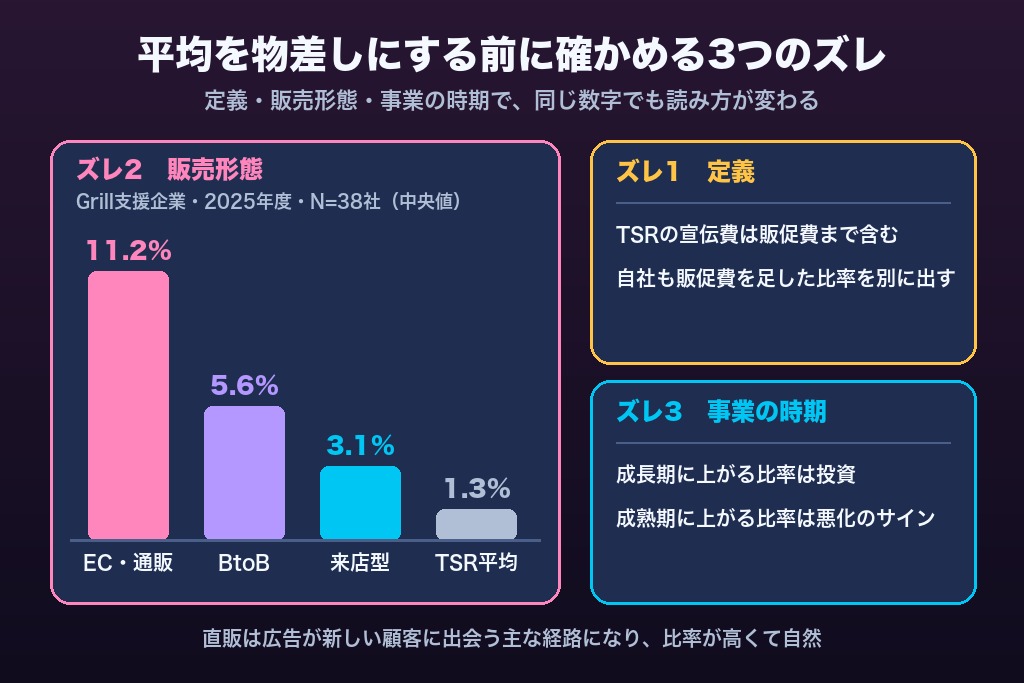
第2章の数字をそのまま自社の目安にすると判断を誤ります。3つのズレを確認しましょう。
3-1. 統計の「宣伝費」は販売促進費込み|自社の定義と揃えないと比較できない
自社が広告宣伝費だけで比率を出していれば同業種の統計より低く見え、手数料や制作費まで含めていれば高く見えます。
比較の前に、販売促進費を足した「統計合わせ」の比率を別に計算すれば、外部の平均を正しい目安として読めます。
3-2. 同じ業種でも直販と卸売で比率は別物|通販は広告費が売上の「直接費」になる
同じ業種でも、卸売や代理店経由で売る会社は販促の一部を流通側が担うのに対し、直販では広告が新しい顧客に出会う主な経路です。そのため通販・EC事業では広告費が売上の直接費に近くなり、業界全体の平均より比率が高くなるのは自然です。広告以外の集客経路は「通販・ECサイトに効果的な集客方法9選」でまとめています。
販売形態別に見た広告費の売上比率
株式会社Grillが広告運用を支援した企業(2025年度、N=38社)について、媒体費と代理店手数料の合計(販売促進費は含まない)を売上高で割った比率を集計しました。
| 販売形態 | 広告費の売上比率(中央値) |
|---|---|
| EC・通販(直販) | 11.2% |
| BtoBサービス | 5.6% |
| 来店型店舗 | 3.1% |
販売促進費を含まない定義でも、EC・通販は販促費込みのTSR全体平均を大きく上回ります。
3-3. 成長期と成熟期で比率の意味が逆になる|新規顧客の獲得期に比率が上がるのは投資
立ち上げ期の中小企業や新規事業は分母の売上高が小さく、同じ広告費でも比率が跳ねます。獲得した顧客が翌年以降もリピートするなら、その広告費は将来の売上をつくる投資です。
成熟した業界や事業で比率が上がっている場合は、同じ売上の維持に必要な広告費の割合が増えた、つまり費用対効果の悪化を示すことがあります。翌年の既存顧客売上とセットで見れば、投資か悪化かを区別できます。
\ ROASを最適化する広告運用に強い /
【無料】広告の運用方針を無料相談>第4章 粗利率から逆算する広告費の売上比率の上限|利益が残るラインの計算式
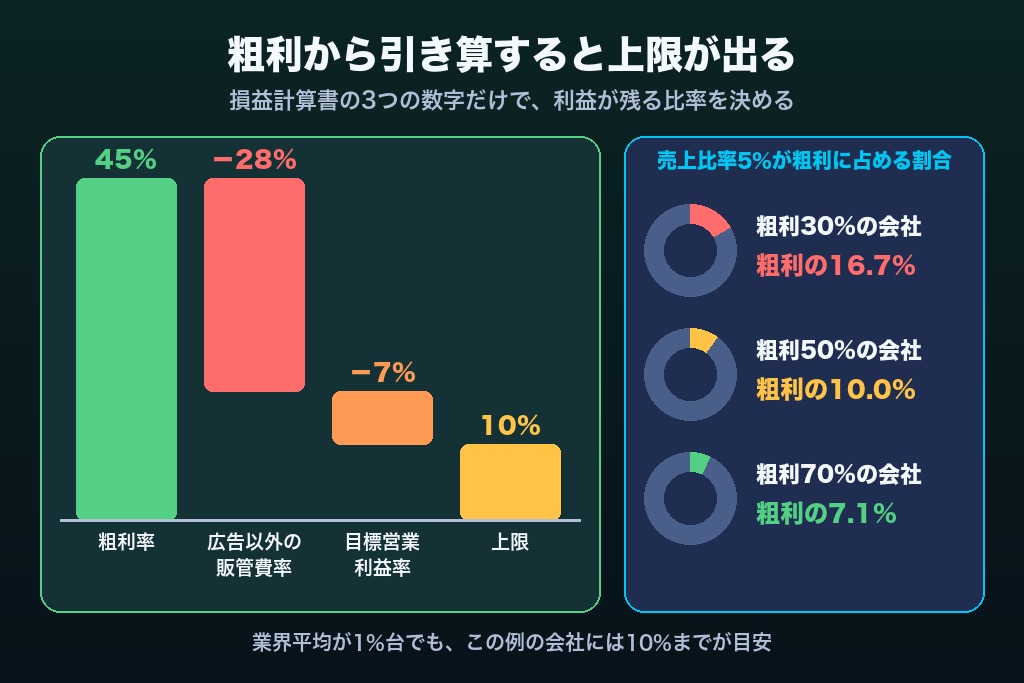
業種の平均より先に見るべきは自社の利益構造で、広告費の売上比率の上限は損益計算書の3つの数字から出せます。
4-1. 上限比率=粗利率−広告以外の販管費率−目標営業利益率|3つの数字で出す許容ライン
粗利から販管費と目標の営業利益を差し引いた残りが、広告費に使える売上の割合の上限です。
広告費の売上比率の上限=粗利率−広告以外の販管費率−目標営業利益率
粗利率45%、広告以外の販管費率28%、目標営業利益率7%なら上限は10%です。業界平均が1%台でも、この会社には10%までが利益目標を守れる目安です。
4-2. 粗利率30%・50%・70%で同じ5%の重みは違う|利益率別の広告費比率早見表
粗利率の違いを比べるのに役立つのが、広告費を粗利で割った「粗利広告費率」という見方です。
利益率別の上限比率と、売上比率5%の重み
| 粗利率 | 広告以外の販管費率 | 目標営業利益率 | 上限となる売上比率 | 売上比率5%のときの粗利広告費率 |
|---|---|---|---|---|
| 30% | 20% | 5% | 5% | 16.7% |
| 50% | 30% | 5% | 15% | 10.0% |
| 70% | 40% | 5% | 25% | 7.1% |
粗利率30%の会社には5%が上限ぎりぎりですが、70%の会社なら広告に回せる割合にまだ余地があります。自社の数字を当てはめれば、業種の平均に頼らず比率の目安を引けます。
4-3. 管理指標を「広告費÷粗利」に替えた株式会社Grillの支援事例|売上比率だけでは見えない改善
粗利広告費率への切り替えで見えた広告配分のゆがみ
株式会社Grillが支援したEC・通販企業(2025年4月〜2026年3月、N=14社)では、管理指標を売上比率から粗利広告費率に切り替えました。12か月後、広告費の売上比率は平均11.8%から10.4%に下がり、営業利益率は平均2.1ポイント改善しています。
原因は、値引き頻度の高い商品に広告費を寄せていたことでした。出稿先を粗利の厚い商品へ移す戦略に変えただけで、広告費を大きく削らずに費用対効果が高まりました。
第5章 自社の広告費比率を診断する3つの比較軸|時系列・競合の開示情報・商品別
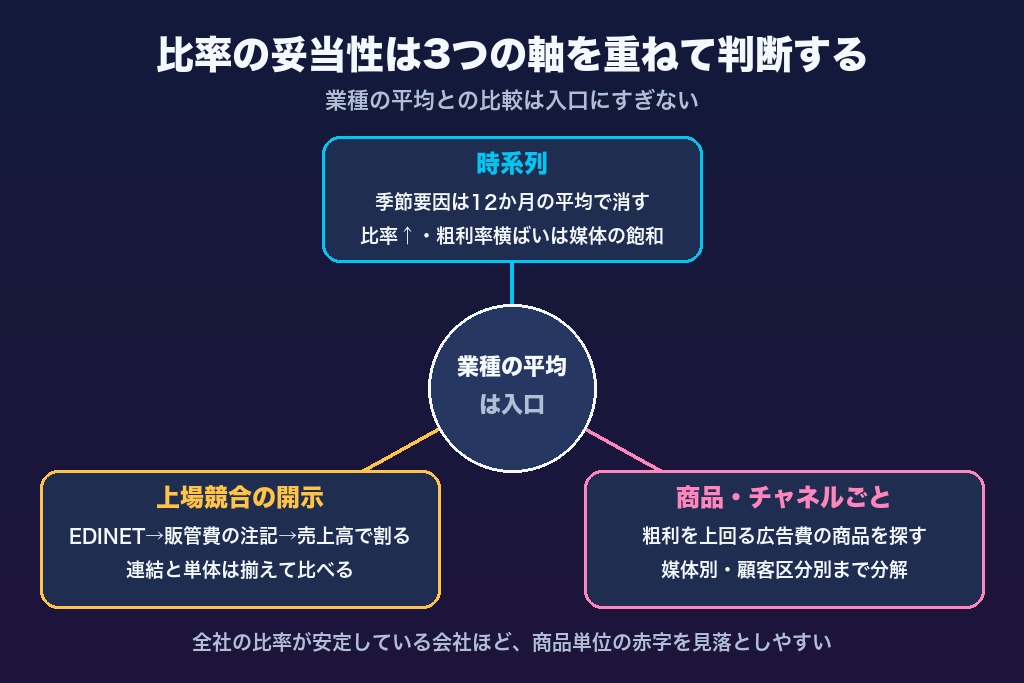
業種の平均との比較は入口にすぎず、次の3つの比較軸を重ねて妥当性を判断します。
5-1. 自社の時系列|月次比率を12か月移動平均でならして傾きを見る
月次の比率は12か月移動平均で季節要因をならし、傾きを見ます。比率が上向きなのに粗利率が横ばいなら、売上の維持に必要な広告費の割合が増えている兆候で、媒体の飽和を疑います。
5-2. 上場競合の有価証券報告書から広告宣伝費の売上比率を算出する手順
同じ業界の上場企業なら、中小企業でも公開資料から比較対象の比率を算出できます。
- EDINETで有価証券報告書を取得する:金融庁の開示システムで検索します。
- 販管費の注記を探す:販管費の内訳が注記されている場合は、広告宣伝費の金額を拾います。
- 売上高で割る:同じ期の売上高で割り100を掛けます。
内訳に広告宣伝費がない会社もあり、連結と単体は揃えて比べます。
5-3. 商品別・チャネル別に分解する|全社平均に隠れた赤字の広告費を見つける
全社の比率が上限内でも、商品別では粗利を上回る広告費を使う商品が混ざっていることがあります。
株式会社Grillの運用経験上、全社の比率が安定している会社ほど、この「平均に隠れた赤字」に気づくのが遅れる傾向があります。媒体別・顧客区分別まで分解すると、費用対効果の高い寄せ先が決まります。
\ ROASを最適化する広告運用に強い /
【無料】広告の運用方針を無料相談>第6章 比率が高すぎる・低すぎるときの見直し方|広告費の売上比率を動かす3つのレバー
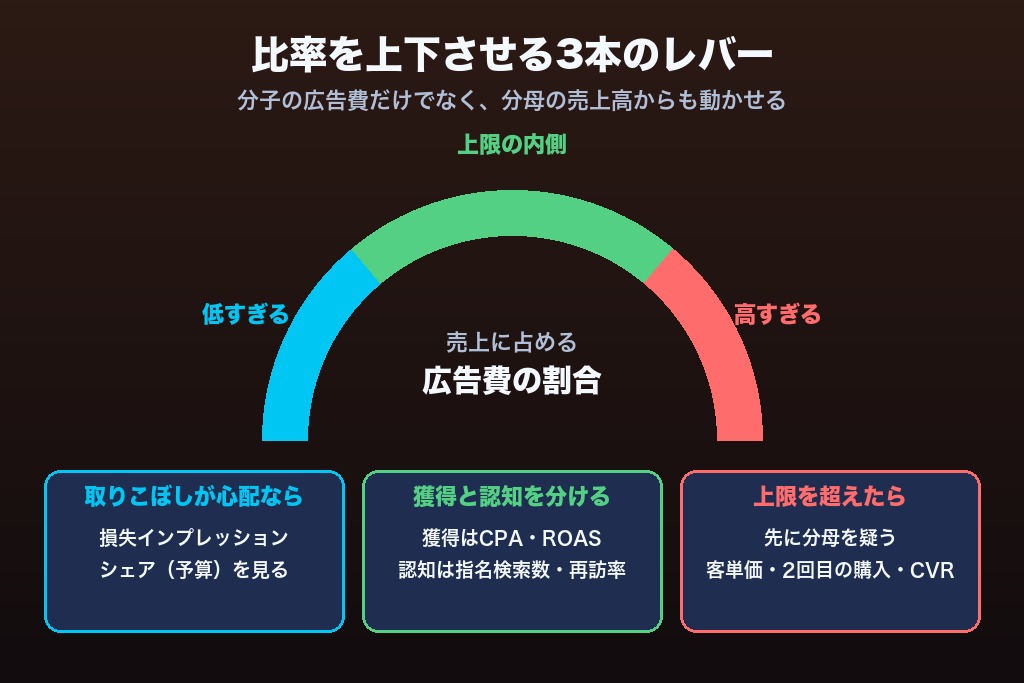
比率は分子の広告費からも、分母の売上高からも動かせます。削減一択にしないことが要点です。
6-1. 比率が高いときは分母から疑う|客単価・リピート率の改善で比率を下げる
上限を超えたときに広告費から削ると、売上高も縮んで比率が改善しないことがあります。
先に客単価、2回目の購入、LPのCVRといった分母を見直す戦略なら、広告費を変えずに費用対効果を高め、売上に占める広告費の割合を下げられます。LPの改善方法は「LPOでCVRを改善する効果的な施策10選」で解説しています。
6-2. 認知目的と獲得目的の広告費を分けて評価する|比率の中身を入れ替える
同じ10%の割合でも、獲得目的か認知目的かで評価の方法は変わります。獲得目的はCPAやROASで費用対効果を測れますが、認知目的は指名検索数や再訪率といった別の物差しが必要です。
2つを混ぜたまま効果測定すると、成果に時間のかかる認知広告が真っ先に削られます。
目的別に内訳を分け、広告全体の戦略に合った指標で評価してください。指標設計は「インスタ広告の効果測定で見るべき指標と設計手法」も参考になります。
6-3. 比率が低すぎる会社の機会損失|インプレッションシェアと指名検索数で取りこぼしを確認
比率の低さは優秀さの証明とは限らず、需要を取りこぼして同じ業界の競合に顧客を渡している可能性があります。
Google広告では、管理画面で「検索広告の損失インプレッションシェア(予算)」という指標を確認できます。
株式会社Grillの運用経験上、この値が高いアカウントは予算を増やす投資余地が大きい傾向があります。媒体ごとの費用感は「リスティング広告の費用相場と予算別運用」が役立ちます。
比率を上げるのは、4-1の上限の内側で効果測定の仕組みを整えてからにしてください。
第7章 広告費の売上比率をめぐる3つの疑問|ROASとの関係・費目の付け替え・予算
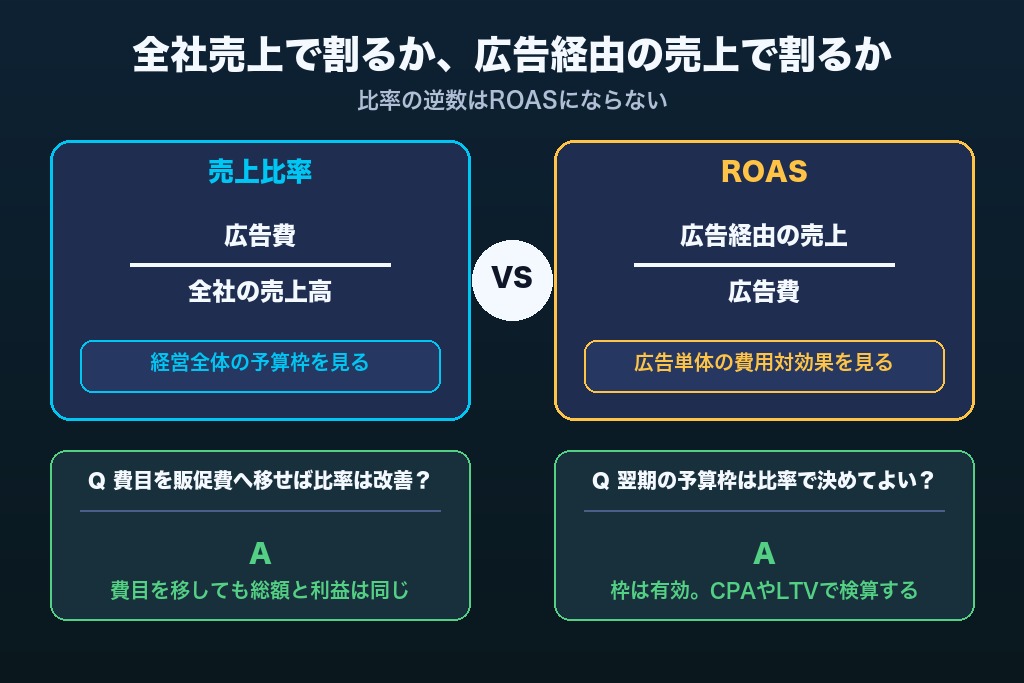
売上比率を社内で使い始めると出てくる3つの疑問に答えます。
7-1. 広告費の売上比率とROASはどう違いますか?|全社売上と広告経由売上の分母の差
ROASは「広告経由の売上÷広告費×100」で、広告1円あたりの売上を示します。売上比率の分母は広告経由かどうかを問わない全社の売上高なので、比率の逆数はROASになりません。
売上に占める割合を見る比率は経営全体の予算枠を、ROASは広告単体の費用対効果を見る指標として使い分けます。
7-2. 広告費を販売促進費に付け替えると比率は改善したことになりますか?
なりません。費目を移しても支出の総額と利益は変わらず、定義が変わっただけです。付け替えるなら1-4のルール3に沿い、過去分も再計算します。
7-3. 売上比率から翌期の広告予算を決めてもよいですか?
「売上の何%まで」という目安を経営計画の枠に置くのは有効ですが、その枠で目標件数が取れるかはCPAやLTVで検算が要ります。金額を積み上げる手順は「Web広告の予算の決め方|5つの算出ロジック」にまとめています。
\ ROASを最適化する広告運用に強い /
【無料】広告の運用方針を無料相談>第8章 売上比率を「上限」ではなく利益の設計図として使う|広告費の見直しは粗利から始める
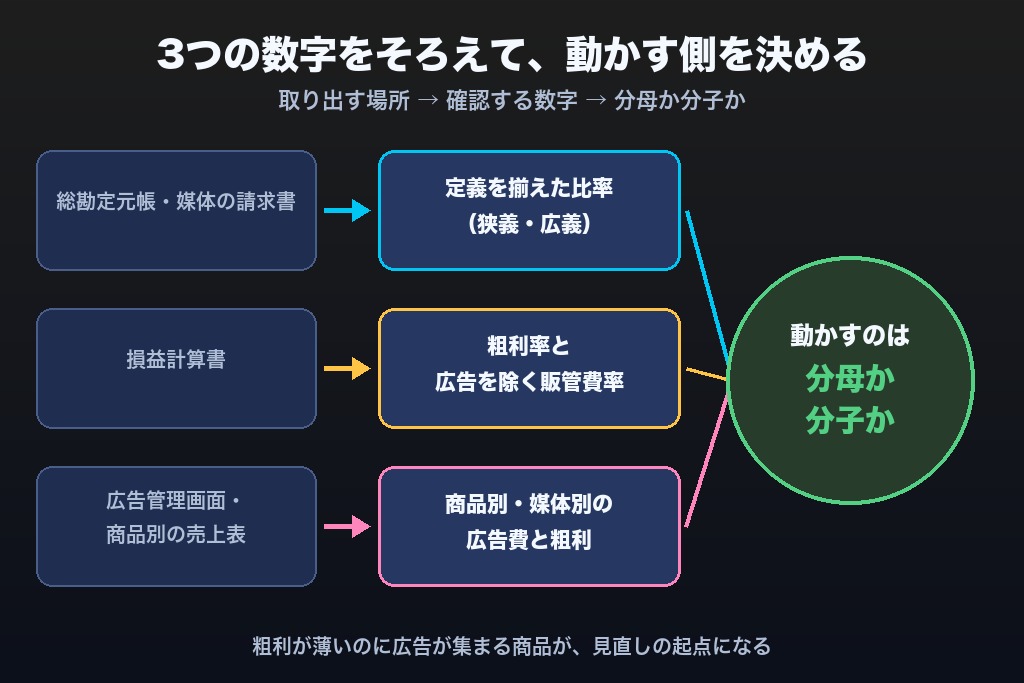
来期の計画書に「広告費は売上の○%」と書く前に、その数字が業界平均から借りたものか、自社の粗利から引いたものかを確かめてください。
広告費の売上比率は、定義を固定し、粗利率から上限を出し、商品別に分解して初めて費用対効果を判断できる目安になります。
8-1. 次に確認したい3つの数字|自社定義の比率・粗利率・商品別の広告費
| 確認する数字 | 取り出す場所 | 見えること |
|---|---|---|
| 自社定義の売上比率(狭義・広義) | 総勘定元帳と媒体の請求書 | 統計や前年と同じ物差しで比べられているか |
| 粗利率と広告以外の販管費率 | 損益計算書 | 利益目標を守れる比率の上限 |
| 商品別・媒体別の広告費と粗利 | 広告管理画面と商品別の売上表 | 全社平均に隠れた赤字の広告費 |
3つが揃えば、動かすのが分母か分子かが決まります。媒体別の数字の読み方は「リスティング広告の分析方法と指標設計」が参考になります。
8-2. 粗利と同じ表に広告費を並べ直す|株式会社Grillの比率診断
株式会社Grillは、御社の商品別・媒体別の広告費を粗利と同じ表に並べ直し、上限を超えている商品と、まだ広告を寄せられる商品を切り分けます。粗利の薄い商品に広告が集まっていれば、配分を移すだけで比率を上限の内側に戻せます。
配分を変えた後は、数値の突き合わせをAIで自動化し、商品別の比率を週ごとに効果測定する高速なPDCAで戦略を修正し続けます。運用手数料は10%〜(最低出稿10万円〜)で、比率の分子に上乗せされる手数料そのものも小さく抑えられます。
粗利が薄いのに広告が集まっている商品が1つ見つかれば、そこが御社の比率を見直す起点になります。
\ 効率的に広告費を活用するなら /
【無料】Grillに広告運用を無料相談>
2014年オイシックス株式会社にて海外事業の中核を担ったのち、香港および中国現地法人の社長に就任。アジア市場における事業の飛躍的な拡大を牽引。2017年には株式会社Emooveを代表取締役CEOとして創業。ゼロからの事業立ち上げて急成長を実現し、事業売却(EXIT)を成功へと導く。現在は、株式会社Grillの取締役COOとして参画。これまでの経営手腕と最前線で培った知見を融合させ、様々な業界に向けて事業成長に直結するWEBマーケティング支援を強力に推進している。
関連記事
新着投稿
-
 SEOの順位が下がった原因の分析方法と対処法!すぐ書き直すと回復が遅れる理由も解説!
-
 【最新版】交通広告の料金の目安はいくら?費用相場とおすすめ代理店9選を徹底比較!
-
 GA4の設定代行が得意なおすすめ会社18選!費用相場と納品で必ず受け取りたい5つの成果物とは?
-
 【資格別】士業の広告規制を一覧で比較!禁止表現のNG例とOK例&媒体審査で止まる理由!
-
 小紅書(RED)の運用代行に強いおすすめ会社10選!月額費用で何が違うか料金相場の目安も解説!
-
 【業種別】広告費の売上比率の目安とは?粗利から出す上限の計算式と考え方を解説!
-
 薬機法のチェックサービスおすすめ18選!外注した上で広告主がやるべきことと責任の所在も解説
-
 広告運用を業務委託する費用相場とおすすめ9社!契約書で注意すべき8条項まで解説!
-
 成果報酬型SEOとは?料金相場の目安と長期的に上位表示が続くと割高になる理由を解説!
-
 ステマ規制とインフルエンサーの違反事例!見落としやすい投稿の転載とPR表記の正しい書き方